
ABD ve İsrail’in İran’a saldırılarıyla başlayan Orta Doğu’daki savaş, küresel piyasaları derinden etkiledi; dünya borsaları 14 trilyon dolar kaybetti.

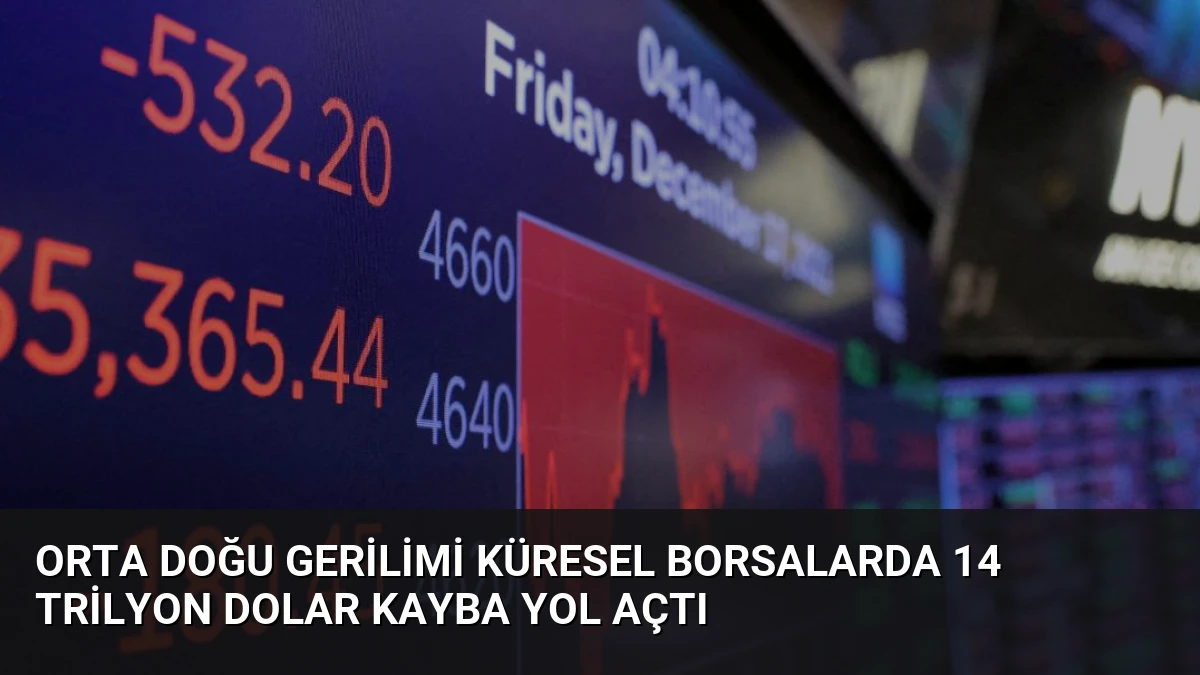
ABD ve İsrail’in 28 Şubat’ta İran’a yönelik saldırılarıyla başlayan ve İran’ın misillemeleriyle tırmanan Orta Doğu’daki savaş, küresel ekonomide ciddi sarsıntılara yol açtı. Çatışmanın ilk ayında, 30 Mart itibarıyla dünya borsalarında yaklaşık 14 trilyon dolarlık bir değer kaybı yaşandı.
Toplam değeri 157,5 trilyon dolar olan dünya borsaları, bu süreçte 143,5 trilyon dolara geriledi. Bu kayıp, yatırımcı güvenindeki erozyonun yanı sıra savaşın ekonomik etkilerinin küresel ölçekte yayıldığını açıkça gösterdi.
Krizin en kritik boyutu, küresel enerji arzında ortaya çıktı. Dünyadaki günlük petrol talebinin yaklaşık yüzde 20’sini taşıyan Hürmüz Boğazı’nda yaşanan ciddi aksaklıklar ve artan güvenlik riskleri, küresel enerji akışını doğrudan sekteye uğrattı.
Bu gelişmelerin etkisiyle Brent petrolün varil fiyatı 100 doların üzerine çıktı. Oluşan arz kısıtı, özellikle jet yakıtı başta olmak üzere diğer petrol ürünlerinde de fiyat baskısını belirgin şekilde artırdı.
Piyasalarda fiyatlamaları belirleyen tek unsur arz endişeleri olmadı. Artan enerji maliyetleri, yükselen navlun ücretleri ve savaş riskine bağlı tırmanan sigorta giderleri, tarım dahil tüm üretim zincirini baskı altına aldı.
Üretimin her aşamasına yayılan bu maliyet artışları, küresel ekonomide yeni bir maliyet dalgasını tetikledi. Fiyatlama rejiminde de yeni kalemler gündeme geldi.
İstanbul Bilgi Üniversitesi Ekonomi Bölümü Öğretim Üyesi Prof. Dr. Erhan Aslanoğlu, artan jeopolitik tansiyonun fiyatlara yansımasına ilişkin değerlendirmelerde bulundu. Aslanoğlu, risk unsurunun devreye girdiğini ancak bunun etkisinin şimdilik daha çok finansal varlıklarda gözlendiğini belirtti.
Prof. Dr. Aslanoğlu, günümüzdeki fiyatlamalarda bir risk priminin olduğunu ifade etti. Bu risk priminin daha çok finansal piyasa parametrelerinde gözlemlenebileceğini, örneğin petrol fiyatlarının savaş bitse bile 20-30 dolarlık bir risk primini barındırabileceğini dile getirdi.
Ancak reel taraftaki fiyatlamalarda petrol ve buna bağlı ürünlerin, taşımacılık maliyetlerini doğrudan etkileyeceğini vurguladı. Ürün fiyatlarında ana belirleyici unsurun hala arz-talep dengesi olduğunu ve özellikle arz yönlü bir şok yaşandığını ekledi.
Aslanoğlu, dünya petrolünün ve doğal gazının yüzde 20’sinin geçtiği Hürmüz Boğazı’nın kapanmasının ciddi sonuçlar doğuracağını anımsattı. Güney Kore, Çin, Hindistan ve Japonya gibi “dünyanın fabrikaları” olarak bilinen ülkelerin, Hürmüz Boğazı’ndan geçen enerjinin yüzde 80’ini aldığını belirtti.
Bu ülkelerin, enerji girdisini sağlayamadıkları ölçüde arz tarafında sorunlar yaşamaya ve yaşatmaya aday olduğunu dile getirdi. Özellikle Hark Adası’na olası saldırı veya İran’ın enerji arzının durması durumunda, fiyatlar üzerindeki baskının arz yönlü şoklardan kaynaklanacağını söyledi.
Prof. Dr. Aslanoğlu, Hürmüz Boğazı’nın kapanması ve geçiş ücreti alınması konusunun sürdürülebilirlik açısından tartışmalı olduğunu ifade etti. Bu durumdan kaynaklı fiyatlamaların geçici nitelikte olacağının altını çizdi.
Petrol üreten ve enerji satan ülkelerin, petrol fiyatlarının 200-300 dolara çıkmasından kısa vadede fayda sağlayabilir gibi görünse de böyle bir fiyat seviyesinin yaratacağı talep düşüşünün kendilerine yarardan çok zarar getireceğini bildiklerini aktardı. Bu nedenle aşırı fiyatlamaların kalıcı olmayacağını belirtti.
Lojistik ve sigorta şirketlerinin bu süreçte risk primlerinden dolayı kısa vadede avantaj elde edebileceğini söyleyen Aslanoğlu, riskin gerçekleştiği bir ortamda sigorta şirketlerinin de ciddi zorluklarla karşılaşabileceğini vurguladı.
Dünyada enerji fiyatlarının yüksek kalmaya devam etmesi durumunda, küresel toparlanma olsa bile hem gıda hem de emtia fiyatlarının yüksek seyretmesine yol açabileceğini anlattı. Emtia üreticisi Latin Amerika ve Afrika’daki bazı ülkeler ile kısmen Orta Doğu ülkelerinin bu süreçte daha pozitif ayrışabileceğini düşündürdüğünü kaydetti.
Risk ve güvenlik primlerinin öne çıktığı bu ortamda şirketler açısından ölçek faktörünün belirleyici olduğuna dikkati çekti. Büyük ölçekli şirketlerin risk yönetimi ve likidite açısından avantaj sağladığını ifade etti.
Aslanoğlu, bu tür krizlerin genellikle likidite ve risk yönetimi tecrübesi bakımından büyük şirketleri daha avantajlı hale getirdiğini aktardı. Küçük işletmelerin ise likidite akışındaki kesintiler nedeniyle bu tür dönemlerde daha fazla zorlandığını belirtti.
Yorum Yap